Passer au contenu principal

Assurance Incendie

Assurance incendie

Assurance incendie : ce que couvre votre contrat et comment être bien indemnisé

Fumée, eau d’extinction, relogement, vétusté : le montant versé après un incendie se joue sur quelques lignes du contrat. Ce site les explique, textes de loi à l’appui, sans tarif ni commission.

Sans tarif · Sans commission · Sans jargon

À retenir

Après un incendie, quatre réflexes avant l’expert

Ce qui se joue entre le feu éteint et l’indemnité versée

Le montant versé après un incendie se joue sur quelques lignes du contrat et sur l’ordre des gestes qui suivent le sinistre. Voici les quatre étapes qui décident du chiffrage.

  1. Bâcher, sécuriser, ne pas déblayer

    Faites fermer et bâcher le logement, photographiez chaque pièce avant tout déblaiement : les mesures conservatoires sont prises en charge par la plupart des contrats, y compris avant le passage de l’expert.

  2. Ce que l’expert distingue

    L’expert mandaté par l’assureur sépare ce qui a brûlé, ce qui a été enfumé et ce qui a été mouillé par l’eau d’extinction : vous pouvez y assister et faire consigner vos observations.

  3. Vétusté, valeur à neuf ou règle proportionnelle

    La vétusté déduit l’usure du mobilier sans écarter la garantie, la valeur à neuf en rembourse tout ou partie, et la règle proportionnelle réduit l’indemnité si le capital déclaré est inférieur à la valeur réelle.

  4. La contre-expertise en cas de désaccord

    Si le chiffrage ne vous convient pas, un expert que vous mandatez peut défendre votre évaluation ; en cas de désaccord persistant, un tiers expert est désigné et ses frais partagés.

Comprendre la garantie incendie →

Dernières publications

Nos derniers articles sur l’assurance incendie

Des articles récents pour faire le point : prévention, garanties et indemnisation.

Profils et situations spécifiques

Assurance incendie pour un propriétaire bailleur

Locataire assuré, PNO, copropriété, recours après sinistre : ce que doit savoir un propriétaire bailleur sur l'assurance incendie de son logement loué.

31 octobre 2026

Étape 1 · Qui doit s’assurer

Locataire, propriétaire, professionnel : vos obligations

Avant de comparer des contrats, il faut savoir ce que la loi vous impose. L’obligation dépend de votre statut d’occupation, et elle ne couvre jamais tout.

Obligatoire

Vous êtes locataire

Vous devez assurer les risques locatifs (incendie, explosion, dégât des eaux) et en justifier au bailleur (loi du 6 juillet 1989, art. 7). Le Code civil vous présume responsable de l’incendie, sauf preuve contraire (art. 1733). Vos meubles et les dommages aux voisins relèvent d’autres garanties.

Obligatoire

Vous êtes copropriétaire

Chaque copropriétaire, occupant ou non, doit être assuré en responsabilité civile pour les dommages que son lot peut causer à l’immeuble ou aux voisins (service-public). L’immeuble relève en principe du contrat du syndicat : vérifiez la frontière entre parties privatives et parties communes.

Facultatif, mais…

Vous êtes propriétaire d’une maison

Le propriétaire qui occupe sa maison n’a aucune obligation légale de l’assurer, pas plus que le bailleur d’une maison (service-public). Vous répondez pourtant des dommages causés aux tiers par un feu parti de chez vous, et un prêteur peut exiger une assurance. Le bailleur couvre la vacance et le locataire non assuré par une assurance propriétaire non occupant.

Selon le bail

Vous êtes professionnel

Aucune loi n’impose une assurance incendie à toutes les entreprises, mais le bail commercial l’exige le plus souvent par une clause. Le contrat doit viser les locaux, le matériel et les stocks, et la perte d’exploitation pendant l’arrêt d’activité se garantit à part.

Étape 2 · Valeur à neuf ou vétusté

Valeur à neuf ou vétusté : ce qui change à l’indemnité

La vétusté déduit l’usure du bien, la garantie valeur à neuf en rembourse tout ou partie, et la règle proportionnelle réduit l’indemnité si le capital déclaré est inférieur à la valeur réelle du mobilier (Code des assurances, art. L121-5). Faites varier l’exemple pour voir l’effet de chaque mécanisme.

Exemple pédagogique : saisissez les montants de votre contrat (ou gardez l’exemple) pour voir comment la vétusté, la garantie valeur à neuf, la règle proportionnelle et la franchise se combinent sur un contenu endommagé par un incendie.

Tout le contenu du logement, pas seulement ce qui a brûlé.

Figure aux conditions particulières.

Ce que coûterait leur remplacement par des biens neufs équivalents.

Dépréciation due à l’âge et à l’usage, fixée par l’expert ou par un barème du contrat.

Mode d’indemnisation prévu au contrat

Utilisée seulement pour la valeur à neuf plafonnée. Le taux varie selon les contrats.

Montant qui reste à votre charge sur chaque sinistre.

Forme de la garantie mobilier

Sources : règle proportionnelle, article L121-5 du Code des assurances (Légifrance) ; capital et déclaration du risque, service-public.gouv.fr. La vétusté, la garantie valeur à neuf, la limite de vétusté remboursée, l’ordre de calcul et la franchise relèvent du contrat : leurs taux et conditions varient d’un assureur à l’autre.

Exemple chiffré à but pédagogique, sans valeur d’offre ni de chiffrage de sinistre : les taux, limites et franchises dépendent de votre contrat, qui fait foi.

Étape 3 · Le jour du sinistre

Après le feu : déclaration, expertise, indemnité

Un incendie se règle en quatre temps. Les connaître avant d’en avoir besoin évite les erreurs qui coûtent le plus cher.

1

Sécuriser et photographier

Faites bâcher et fermer le logement, puis photographiez chaque pièce avant tout déblaiement. Ne jetez rien avant le passage de l’expert, sauf nécessité de sécurité : ce qui reste sert à chiffrer le dommage.

2

Déclarer dans le délai

La déclaration part dès que vous avez connaissance du sinistre, au plus tard dans le délai du contrat, qui ne peut être inférieur à cinq jours ouvrés (Code des assurances, art. L113-2). Restez factuel et joignez photos et rapport des secours.

3

Suivre l’expertise

L’expert de l’assureur distingue ce qui a brûlé, ce qui a été enfumé et ce qui a été mouillé. Vous pouvez y assister, faire consigner vos observations et, si le chiffrage ne vous convient pas, mandater votre propre expert.

4

Obtenir l’indemnité, ou la contester

Une provision peut être demandée par écrit pour les dépenses urgentes. En cas de désaccord, adressez une réclamation écrite à l’assureur, puis saisissez gratuitement le médiateur de l’assurance dès la réponse définitive de l’assureur, ou deux mois après votre réclamation (ACPR).

Les rubriques

Garantie, prévention, profils, indemnisation : les quatre dossiers du site

Chaque rubrique rassemble les articles d’un même thème, du contrat signé à l’indemnité versée.

Ce que couvre la garantie incendie d’un contrat habitation : dommages par le feu, la fumée ou l’explosion, frais de relogement et de déblaiement, recours des voisins. Valeur à neuf, vétusté, règle proportionnelle, franchise, plafonds et exclusions y sont expliqués.

D’où partent les feux domestiques et comment les éviter : installation électrique vétuste, cheminée non ramonée, poêle, batteries de trottinette, cuisine, produits inflammables. Détecteurs de fumée, extincteurs, plan d’évacuation et débroussaillement sont aussi abordés.

La couverture incendie varie selon qui assure et quel bien : locataire, bailleur, copropriété, maison en bois, bâtiment ancien, commerce, exploitation agricole, chantier ou logement inoccupé. Chaque fiche précise les points de vigilance du cas traité.

Après un incendie : premiers réflexes, déclaration, rapport des pompiers, expertise et calcul de l’indemnité en cas de perte partielle ou totale. Relogement, inventaire des biens détruits, nettoyage de la suie, reconstruction, refus d’indemnisation et recours sont traités.

Comparatif de dix contrats habitation

Garantie incendie : les 3 contrats les mieux rédigés

Les trois assureurs qui ressortent de cette lecture, avec ce qui les distingue et ce qu’ils laissent de côté.

1er

MAAF

Une garantie incendie dont la rédaction vise la fumée et l’eau d’extinction sans exiger de contact direct avec les flammes, et un relogement dont la durée est énoncée.

2e

MAIF

Des exclusions regroupées et lisibles, et une garantie du contenu dont les sous-plafonds sont énoncés au tableau plutôt qu’en annexe.

3e

Macif

Des franchises forfaitaires et une prise en charge des mesures conservatoires engagées avant le passage de l’expert.

L’édito

Ce que la loi appelle un incendie, et ce qu’elle laisse au contrat

Photo de Caroline Charpentier

Un édito deCaroline CharpentierRubrique « Comprendre la garantie incendie »

Mis à jour le 3 novembre 2026

Après un sinistre, on parle vite de vétusté, de plafonds ou de franchise. Une question vient pourtant avant les montants : le dommage que vous constatez est-il un incendie au sens de l’assurance ?

Le Code des assurances y répond dans un court chapitre consacré aux assurances contre l’incendie. Quelques articles, rarement cités, fixent un socle que votre contrat peut élargir. Les connaître change la façon de lire vos conditions générales.

Une brûlure n’est pas forcément un incendie

Selon l’article L122-1 du Code des assurances, l’assureur contre l’incendie répond des dommages causés par « conflagration, embrasement ou simple combustion ». Le même texte écarte, sauf convention contraire, les dommages dus à « la seule action de la chaleur » ou au contact direct d’une substance incandescente, lorsqu’il n’y a eu ni incendie ni commencement d’incendie susceptible de dégénérer.

Concrètement, un tissu roussi par un fer à repasser ou une moquette marquée par une cigarette peuvent rester hors de la garantie incendie telle que la loi la définit. Ils ne sont couverts que si votre contrat le prévoit, souvent sous une rubrique distincte consacrée aux brûlures ou aux dommages dits ménagers.

La loi dessine un socle, le contrat l’élargit ou non. Tant que vous ne savez pas où passe cette frontière, vous ne savez pas vraiment ce que vous avez assuré.

Ce que la loi rattache d’office au feu

Par défaut, seuls les dommages matériels résultant directement de l’incendie ou de son commencement sont à la charge de l’assureur, sauf convention contraire (art. L122-2). Frais de relogement, perte d’usage, honoraires divers : tout ce qui dépasse ce périmètre dépend donc des garanties inscrites au contrat.

La loi étend pourtant ce socle sur deux points souvent ignorés. Les dégâts causés à vos biens assurés par les secours et les mesures de sauvetage sont assimilés aux dommages directs. Et l’assureur répond des objets perdus ou disparus pendant l’incendie, à moins de prouver qu’il s’agit d’un vol (art. L122-3 et L122-4).

Le même article L122-2 encadre aussi la durée de l’expertise : si elle n’est pas terminée trois mois après la remise de l’état des pertes, vous pouvez faire courir les intérêts par sommation ; au-delà de six mois, chaque partie peut saisir le juge.

Un contrat incendie couvre aussi le vent

Autre effet légal méconnu : un contrat qui garantit les dommages d’incendie à des biens situés en France ouvre droit à la garantie contre les effets du vent dû aux tempêtes, ouragans et cyclones (art. L122-7). Les vents cycloniques les plus violents relèvent, eux, du régime des catastrophes naturelles. Les conditions de cette garantie, franchise comprise, se lisent dans votre contrat.

Notre méthode : lire le contrat à la lumière de la loi

Ce site ne vend aucun contrat et ne perçoit aucune commission. Son parti pris : vous apprendre à lire une garantie incendie comme le fera l’assureur le jour du sinistre. Avant de signer ou de renouveler, posez trois questions à votre contrat :

  • Les brûlures sans incendie sont-elles garanties, et sous quelle rubrique ?
  • Quels frais, au-delà des dommages matériels directs, le contrat prend-il en charge, et dans quelles limites ?
  • Quelles franchises et quels plafonds s’appliquent à la garantie tempête ?

La rubrique Comprendre la garantie incendie détaille ces clauses une à une. Notre guide pour choisir son assurance incendie déroule la méthode complète, et le comparatif des garanties incendie applique cette grille de lecture aux conditions générales de plusieurs contrats du marché.

Aucune de ces pages ne peut garantir qu’un sinistre sera indemnisé : seul votre contrat fait foi. Elles vous donnent les moyens de savoir, avant d’en avoir besoin, ce qu’il couvre réellement.
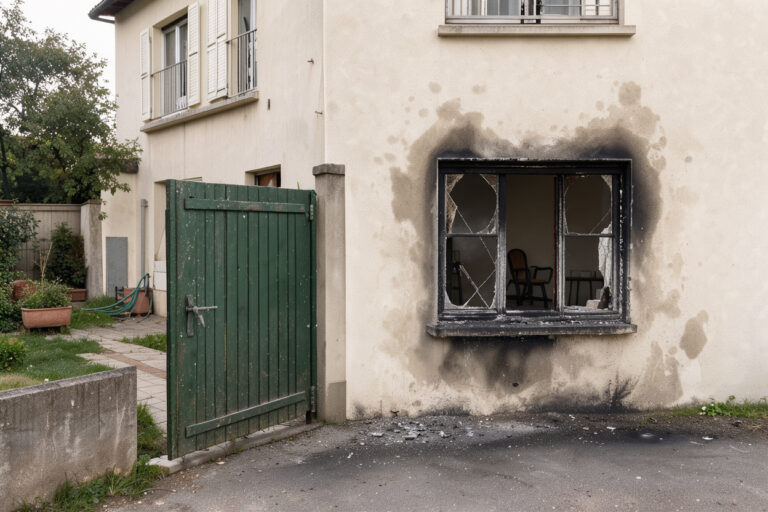
Fumée, eau d’extinction, dépendances

Questions fréquentes sur l’assurance incendie

Des réponses courtes sur ce que couvre la garantie incendie. La page des questions fréquentes va plus loin.

Dans la plupart des contrats, oui : les dommages de fumée et l’eau utilisée pour éteindre sont couverts au titre de la garantie incendie, même si les flammes n’ont pas atteint le bien. C’est un point à vérifier explicitement, car la rédaction varie.

En savoir plus →

Non. Il vous appartient d’établir la réalité du sinistre et son étendue, pas d’en démontrer la cause. C’est à l’assureur d’établir qu’une exclusion s’applique s’il entend la soulever.

En savoir plus →

Son installation est une obligation légale, mais son absence n’entraîne pas, à elle seule, la déchéance de garantie : la loi l’exclut expressément. Elle peut en revanche nourrir une discussion sur l’aggravation des conséquences.

En savoir plus →

Si votre contrat comporte une garantie relogement, oui. Sa durée s’exprime en mois et son plafond en euros ou en pourcentage du loyer de référence. Les écarts entre contrats sont considérables.

En savoir plus →

Non. Il n’est ni assureur, ni courtier, ni mandataire, ne perçoit aucune commission, n’établit aucun devis et ne transmet rien à un assureur. Il lit des conditions générales publiques.

En savoir plus →

Qui écrit ce site

Nos experts

Les auteurs qui rédigent et mettent à jour les guides et les articles du site.

  • Photo de Jérôme Rolland

    Jérôme Rolland

    4 articles publiés

    Sur Assurance Incendie, Jérôme Rolland est responsable de la rubrique « Causes et prévention des incendies ». Il explique les causes fréquentes d’incendie domestique et leur prévention, dont le détecteur de fumée obligatoire, en citant les recommandations des sapeurs-pompiers et du ministère de l’Intérieur pour…

    Voir la page de Jérôme Rolland →

  • Photo de Caroline Charpentier

    Caroline Charpentier

    3 articles publiés

    Caroline Charpentier tient la rubrique « Comprendre la garantie incendie » d’Assurance Incendie. Elle y traite la garantie incendie : ce qu’elle couvre, valeur à neuf, vétusté, plafonds et exclusions. Ses articles s’appuient sur le Code des assurances et les conditions générales des contrats habitation,…

    Voir la page de Caroline Charpentier →

  • Photo de Sophie Vidal

    Sophie Vidal

    3 articles publiés

    Sophie Vidal suit pour Assurance Incendie la rubrique « Profils et situations spécifiques ». Elle y aborde l’assurance incendie selon la situation : locataire, copropriétaire, propriétaire non occupant, immeuble. Chaque point est vérifié dans la loi ALUR et la convention IRSI.

    Voir la page de Sophie Vidal →

  • Photo de Stéphane Leroux

    Stéphane Leroux

    2 articles publiés

    Au sein de la rédaction d’Assurance Incendie, Stéphane Leroux couvre la rubrique « Sinistres et indemnisation ». Il décrypte la déclaration, l’expertise et l’indemnisation après un incendie, règle proportionnelle comprise. Ses références : l’article L113-9 du Code des assurances et les délais inscrits aux contrats.

    Voir la page de Stéphane Leroux →

La fumée est-elle couverte sans contact avec les flammes ?

Une phrase des conditions générales décide de la réponse, et du poste le plus lourd du sinistre. Le comparatif la cherche chez dix assureurs.